
Les bons réflexes après un accident de voiture
Sécuriser les lieux, remplir le constat amiable, déclarer le sinistre à temps : les étapes à suivre après un accident, de la sécurisation à l'indemnisation.
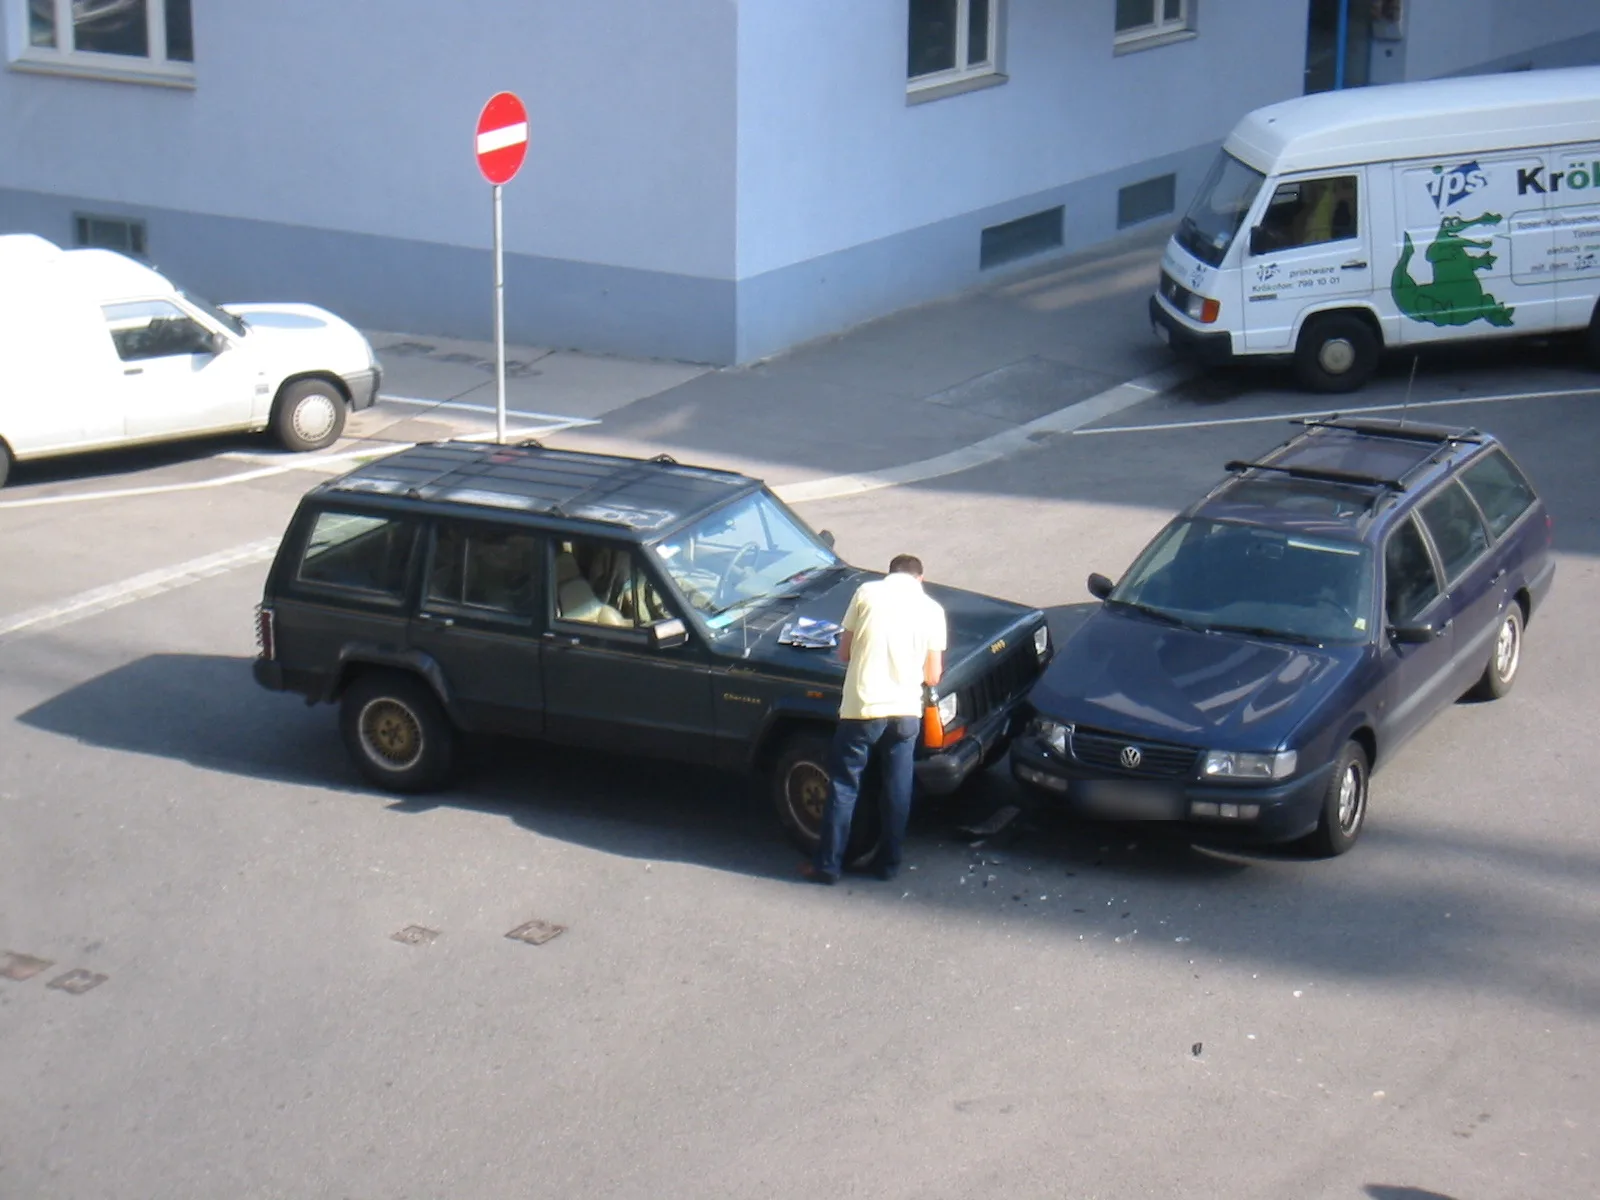
Sécuriser les lieux, remplir le constat amiable, déclarer le sinistre à temps : les étapes à suivre après un accident, de la sécurisation à l'indemnisation.
Un accident de voiture, même sans gravité, provoque presque toujours un pic de stress difficile à maîtriser sur le moment. Et c'est bien là le problème : dans la précipitation, certaines décisions prises à chaud peuvent compliquer inutilement les démarches qui suivront. Avant toute chose, une règle prime sur toutes les autres : protéger les personnes impliquées, sécuriser les lieux et appeler les secours si la situation l'exige. Une fois ce premier réflexe acquis, plusieurs actions permettent d'éviter les tracas administratifs et de faciliter le traitement du dossier par la suite. Voici donc les étapes à connaître, de la sécurisation du site à l'indemnisation, en passant par le constat et la déclaration du sinistre.
Sécuriser les lieux et protéger les personnes
Les gestes prioritaires
Dès que l'accident se produit, mieux vaut arrêter le véhicule, allumer les feux de détresse et enfiler un gilet de sécurité si les conditions le permettent. Le triangle de présignalisation a ensuite toute son utilité, à condition de l'installer sans se mettre soi-même en danger. Quant aux personnes impliquées, elles doivent être éloignées de la circulation — sauf si ce déplacement risque d'aggraver une éventuelle blessure. L'appel aux secours s'impose dès qu'il y a blessure, danger immédiat ou désaccord important entre les conducteurs. Enfin, un véhicule accidenté ne se déplace généralement pas en présence de blessés, à moins qu'une nécessité de sécurité ne l'exige.
Les informations à recueillir
Prendre quelques minutes pour noter le lieu, l'heure et les circonstances apparentes de l'accident s'avère toujours payant par la suite. Photographier les véhicules, les dégâts et la signalisation — si cela peut se faire sans risque — fait également partie des bons réflexes, tout comme le fait de récupérer les coordonnées d'éventuels témoins. Mieux vaut ne pas reconnaître trop vite une responsabilité sur place : le constat a justement pour vocation de décrire les faits de manière objective, sans jugement hâtif.
Remplir correctement le constat amiable
Le constat doit identifier avec précision les conducteurs, les véhicules et les assureurs concernés. Les circonstances, elles, se décrivent en cochant uniquement les cases qui correspondent aux faits réels — pas question d'en rajouter ou d'en omettre pour simplifier les choses. Le croquis mérite lui aussi une attention particulière : il doit représenter clairement la position des véhicules au moment des faits. Avant de signer, il reste prudent de vérifier les observations inscrites par l'autre conducteur et d'ajouter des réserves en cas de désaccord ou si une douleur se fait sentir après l'accident.
Le constat numérique, quand il est disponible et accepté par les deux parties, peut simplifier la transmission des informations à l'assureur. Mais dans tous les cas, une règle demeure incontournable : il ne faut jamais signer un document incomplet ou modifié après signature.
Déclarer le sinistre et comprendre les garanties
La déclaration doit intervenir dans le délai prévu au contrat — généralement cinq jours ouvrés pour un accident. Le constat, les photographies, les témoignages et les documents médicaux pertinents sont à transmettre à l'assureur sans tarder. Et si une douleur apparaît après l'accident, même plusieurs jours plus tard, elle mérite d'être signalée rapidement plutôt que d'être mise de côté.
La responsabilité civile, obligatoire pour faire circuler un véhicule, indemnise les dommages causés aux tiers conformément au Code des assurances. Elle se distingue des garanties qui couvrent le véhicule assuré lui-même, comme les dommages tous accidents ou le bris de glace. La garantie du conducteur, quant à elle, peut intervenir pour les blessures, tandis qu'une protection juridique s'avère parfois précieuse en cas de désaccord sur les responsabilités. Pour y voir plus clair sur les garanties mobilisables après un accident, rien ne vaut une relecture attentive des conditions de son assurance voiture et des exclusions prévues au contrat.
Comprendre l'indemnisation
L'indemnisation dépend de plusieurs facteurs : les responsabilités établies, les garanties souscrites et la nature des dommages — matériels, corporels ou liés à des frais annexes. Une expertise permet souvent d'évaluer le montant des réparations ou la valeur du véhicule concerné.
Exemple pratique : un conducteur non responsable dont le véhicule est endommagé verra son dossier traité plus facilement grâce à un constat précis, des photographies à l'appui et la transmission rapide des justificatifs. Autre cas de figure fréquent : une douleur ressentie plusieurs heures après l'accident doit systématiquement donner lieu à une consultation médicale, suivie d'une déclaration complémentaire auprès de l'assureur.
Les erreurs à éviter après un accident
Certaines erreurs, pourtant évitables, viennent compliquer inutilement le traitement du dossier :
- Quitter les lieux sans établir les informations nécessaires, sauf urgence avérée.
- Signer un constat comportant une case cochée à tort.
- Faire réparer le véhicule avant le passage de l'expert, sans accord préalable de l'assureur.
- Négliger ou tarder à signaler une blessure, même si elle semble bénigne au départ.
- Jeter les justificatifs liés au véhicule ou aux soins reçus.
Conclusion
Au final, les réflexes essentiels après un accident reposent sur trois piliers : la sécurisation des lieux, une documentation précise des faits et une déclaration rapide du sinistre. Prendre le temps de relire ses garanties et les exclusions contractuelles aide à mieux cerner les démarches à suivre et les limites de l'indemnisation. Conserver soigneusement les documents utiles et solliciter un conseil en cas de blessure ou de désaccord restent des réflexes de bon sens. Et pour aborder ce genre de situation avec un minimum de sérénité le jour venu, rien ne vaut une préparation simple : garder un constat vierge et quelques coordonnées utiles dans la boîte à gants, histoire de ne pas être pris au dépourvu.
Que faire en premier après un accident de voiture ?
Protéger les personnes et sécuriser les lieux : arrêter le véhicule, allumer les feux de détresse, enfiler un gilet et poser le triangle sans se mettre en danger. Appelez les secours dès qu'il y a une blessure, un danger immédiat ou un désaccord important.
Dans quel délai faut-il déclarer un sinistre à son assureur ?
Dans le délai prévu au contrat, généralement cinq jours ouvrés pour un accident. Le constat, les photographies, les témoignages et les documents médicaux utiles sont à transmettre sans tarder.
Faut-il reconnaître sa responsabilité sur place ?
Mieux vaut éviter de le faire trop vite. Le constat amiable sert à décrire les faits de manière objective, sans jugement hâtif sur les responsabilités.
Peut-on signer un constat amiable avec un désaccord ?
Avant de signer, vérifiez les observations de l'autre conducteur et ajoutez des réserves en cas de désaccord ou de douleur. Ne signez jamais un document incomplet ou modifié après signature.
Que faire si une douleur apparaît quelques jours après l'accident ?
Consultez un médecin, puis signalez-la rapidement à votre assureur par une déclaration complémentaire, même si la douleur semblait bénigne au départ.
Peut-on faire réparer sa voiture avant le passage de l'expert ?
Non, pas sans l'accord préalable de l'assureur. Faire réparer avant l'expertise complique le traitement du dossier et l'évaluation de l'indemnisation.
Tags :
Continuez votre lecture
Articles récents
Sécuriser l'achat d'un véhicule de seconde main et l'immatriculer avec Carte grise minute
Délai de 30 jours, certificat de non gage, contrôle technique, pièces du dossier : les vérifications à faire avant de payer et pour immatriculer sans rejet.
Contrôle technique voiture électrique 2026 : prix et 11 points
Le contrôle technique d'une électrique coûte en moyenne 88 € (78 € en thermique) et ajoute 11 points haute tension. Ce qui est vérifié, et ce qui ne l'est pas.
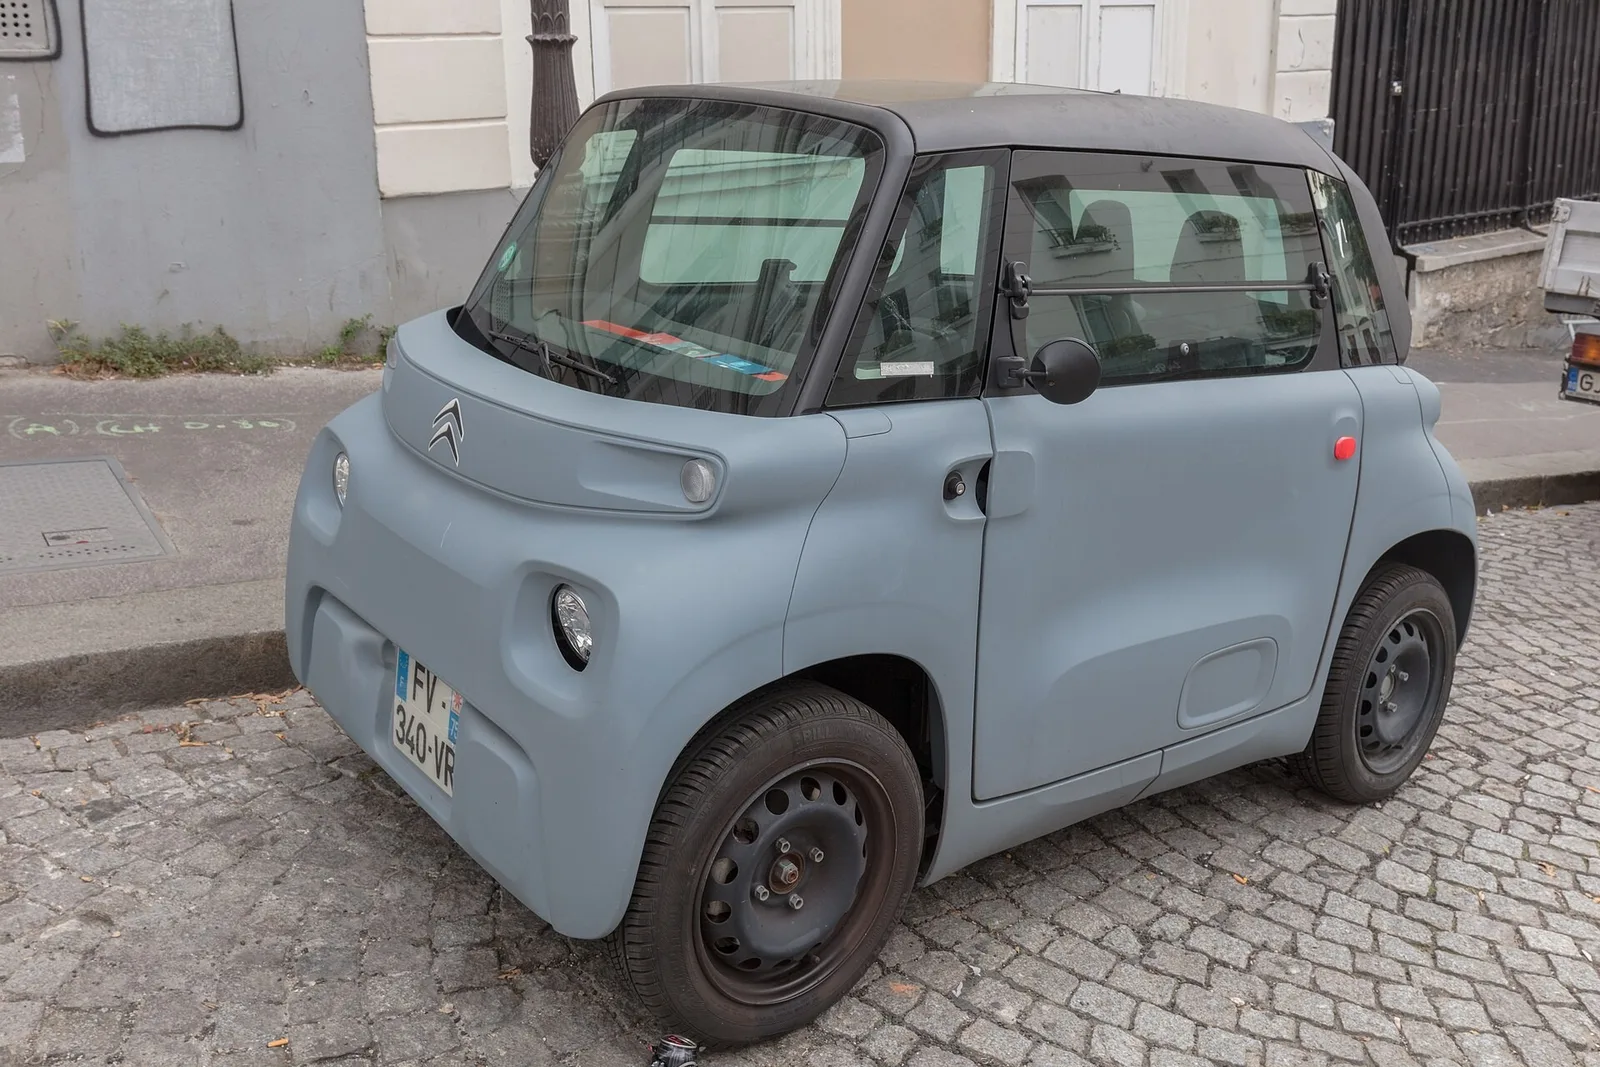
Citroën Ami 2026 : prix dès 8 190 €, autonomie, permis et avis
La Citroën Ami coûte 8 190 € neuve, roule à 45 km/h sur 75 km WLTP (50 km l'hiver) et se conduit dès 14 ans avec le permis AM. Coût, loyer et avis.
Meilleure citadine hybride 2026 : prix, conso et notre choix
MG3 Hybrid+ dès 19 990 €, Toyota Yaris 116h à 3,8 l/100 km : comparatif de 11 citadines hybrides, coût aux 100 km et verdict selon votre usage.
Pack entretien voiture neuve : prix, contenu et comment négocier
Un pack entretien de voiture neuve coûte 500 à 1 000 € chez le constructeur pour 2 à 3 ans. Contenu, exclusions, prix par réseau, négociation.
Électrique d'occasion 2026 : décote, prix et quels modèles acheter
Une électrique de 5 ans a perdu 53 à 65 % de sa valeur (59 % en moyenne). Prix d'occasion, modèles à viser, prime CEE d'environ 337 €, pièges.